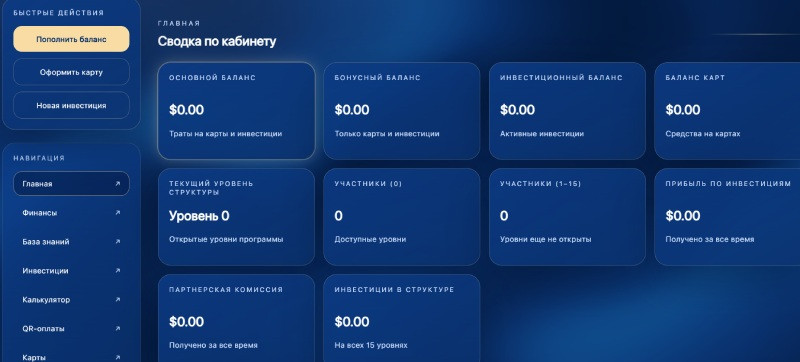
Редакция «Честно» обратила внимание на несоответствие между тем, как проект «ПасоПэй» себя называет, и тем, что он предлагает. Название и оформление отсылают к платежным услугам, тогда как основное содержание составляют ежедневные начисления на баланс и вознаграждение за привлечение новых участников.
Разница принципиальна и не сводится к терминологии. Платежный сервис и доходная программа — разные виды деятельности с разными правилами, разными лицензиями и разным уровнем риска для клиента.
| Что насторожило редакцию | Детали |
|---|---|
| Подмена вида деятельности | платежная вывеска при доходных программах |
| Ежедневные начисления | выплаты не связаны с результатом операций |
| Многоуровневая партнерка | доход зависит от вложений приглашенных |
| Отсутствие реквизитов | юрлицо, лицензия и контакты не раскрыты |
Какие данные афиширует сайт PasoPay
Ресурс подан как сервис для расчетов и хранения средств с личным кабинетом на отдельном поддомене.
| Заявленные функции | переводы, хранение, начисления на баланс |
|---|---|
| Платформа | веб-версия и кабинет на поддомене |
| Верификация | не описана |
| Договор с пользователем | не опубликован |
Тарифы на собственно платежные операции — комиссии за переводы, лимиты, сроки зачисления — в открытом доступе отсутствуют. Зато подробно описаны доходные программы и условия партнерского вознаграждения. Распределение внимания показывает, на чем проект зарабатывает в действительности.
Арифметика ежедневной доходности
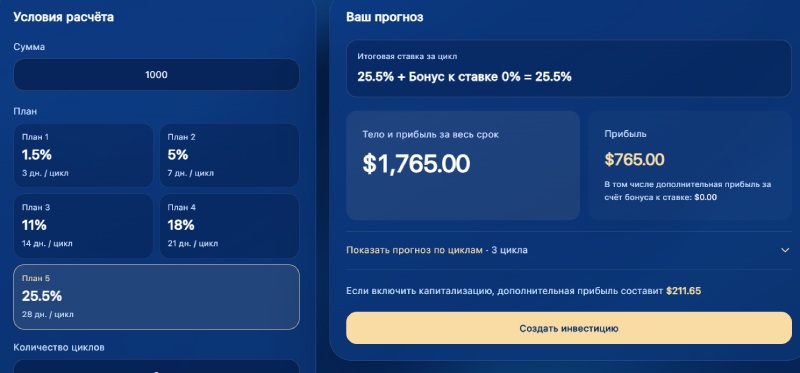
Обещание процента в день стоит перевести в годовые значения, поскольку в таком виде цифра воспринимается иначе.
Доходность в один процент ежедневно при реинвестировании дает более трех тысяч процентов годовых. Даже без сложного процента набегает около трехсот шестидесяти пяти процентов в год. Половина процента в день — свыше ста восьмидесяти процентов годовых.
Для сравнения: доходность крупнейших инвестиционных фондов измеряется десятками процентов в удачные годы, а устойчивые стратегии на развитых рынках дают однозначные либо низкие двузначные значения.
Отсюда вопрос, закрывающий тему: если существует механизм, приносящий сотни процентов годовых стабильно и без риска, зачем его владельцам привлекать розничные депозиты по сто долларов. Заемные средства на таких условиях доступны любому обладателю работающей стратегии в неограниченном объеме.
Ответ прост: механизм отсутствует, а источником выплат служат взносы следующих участников.
Многоуровневое вознаграждение как структурный признак
Партнерская программа построена по уровням: участник получает процент от вложений приглашенного, затем от вложений тех, кого привел уже он.
Такая конструкция меняет суть отношений. Доход формируется не от результата операций, а от факта внесения денег новым человеком. Расширение сети становится основной задачей участников, и проект живет ровно до тех пор, пока приток превышает обязательства.
Математика здесь неумолима: при многоуровневых выплатах каждый новый участник обслуживает начисления нескольким людям выше по цепочке. Сеть должна расти ускоренно, а круг потенциальных участников конечен.
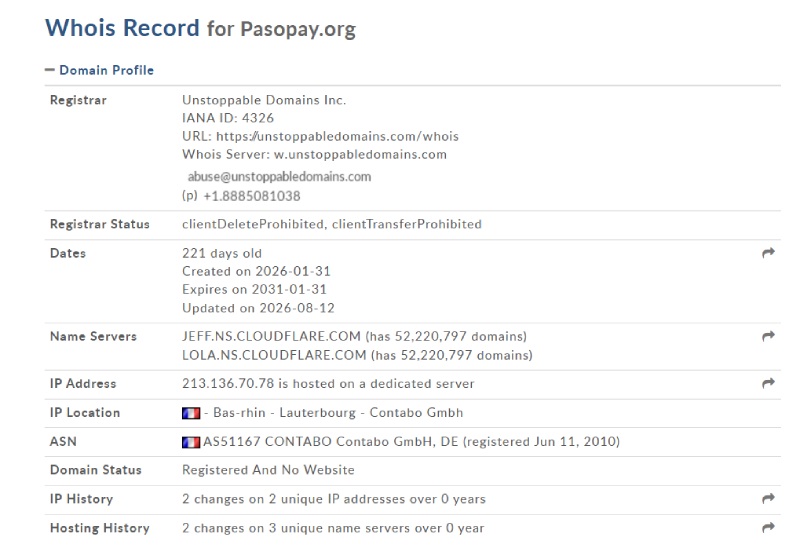
Что показывает анализ сайта pasopay.org
DomainTools — регистрационные данные владельца закрыты службой приватности, дату создания записи стоит сопоставить с заявлениями о работе сервиса
Gridinsoft — оценка безопасности домена и проверка наполнения на признаки автоматической генерации
Wayback Machine — глубина архива показывает реальный срок существования проекта и позволяет увидеть, менялась ли подача с платежной на инвестиционную
TrustPilot — профиль не создан, независимых оценок нет
Сравнение архивных копий здесь особенно полезно. Проекты такого типа нередко начинают с платежного позиционирования, а доходные программы добавляют позже,
Общая оценка и комментарий эксперта «Честно»
Отвечу на три вопроса, которые возникают у читателя в такой ситуации.
Можно ли здесь заработать? На ранней стадии — да, и это часть механики. Первые участники получают начисления из взносов последующих, поэтому личный успешный опыт в подобных проектах ничего не доказывает. Он подтверждает лишь то, что приток пока не иссяк.
Вернут ли вложенное? Обязательств, которые можно предъявить, не существует: договор не опубликован, юридическое лицо не названо, надзорного органа над деятельностью нет. Выплата зависит исключительно от готовности администрации ее произвести, и эта готовность заканчивается вместе с притоком новых участников.
Что делать тем, кто уже внутри? Прежде всего — не увеличивать вложение и не приглашать знакомых: при остановке выплат круг пострадавших расширится за их счет. Доступный остаток разумно вывести сейчас, не дожидаясь появления ограничений. Если снятие уже затруднено, оценить перспективы самостоятельно будет сложно — здесь помогает консультация юриста, работающего с финансовыми спорами. Он подскажет, применимо ли оспаривание платежа через банк, и поможет подготовить обращение в правоохранительные органы. К разговору стоит подготовить переписку с куратором, снимки экрана кабинета с историей начислений, реквизиты получателей и подтверждения переводов.
Отдельная оговорка о предложениях, которые появляются после огласки: структуры, обещающие полный возврат за предварительную оплату, находят клиентов именно среди пострадавших. Добросовестный специалист работает по договору с описанием конкретных действий.
| Плюсы | Минусы |
|---|---|
| Сервис работает, начисления идут | Процент на остаток без лицензии |
| Интерфейс понятен | Источник доходности не раскрыт |
| Низкий порог входа | Многоуровневое партнерское вознаграждение |
| — | Тарифы на переводы не опубликованы |
| — | Юрлицо и надзорный орган отсутствуют |
| — | Независимых упоминаний нет |